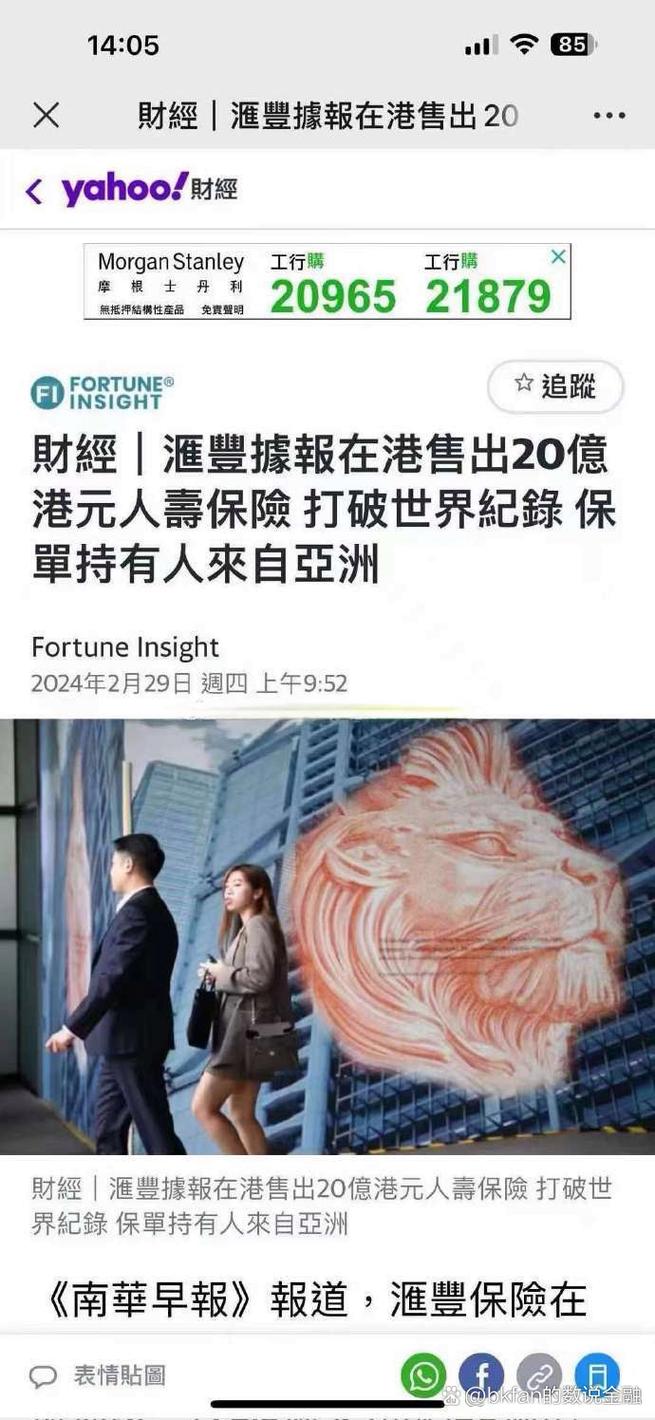
一则“香港二月最后一天承保天价人寿保单”的消息在保险圈和财经媒体间流传,引发广泛关注。尽管具体保额和投保人背景未被披露,但“天价”二字足以触动公众神经。为何香港频现巨额人寿保单?这背后反映的不仅是保险市场的活跃,更是高净值人群在财富管理、风险隔离与代际传承上的深层需求。本文将围绕这一现象,探讨香港保险市场的特殊优势、大额保单的逻辑,以及普通消费者应从中学到的风险管理启示。
一、天价保单并非孤例,香港市场有何特别?
香港作为国际金融中心,保险业一直以高度国际化、产品多元化和监管完善著称。亿元级别的人寿保单屡见报端,并非偶然。香港拥有自由流通的资本市场,保险公司可投资全球资产,为高保证收益或高分红保单提供支撑;香港法律体系对保单持有人权益保护较为完善,跨境理赔机制成熟;香港保险产品在避税、资产隔离等方面的功能,对高净值人士具有天然吸引力。二月最后一天承保的这张天价保单,恰是香港保险业务韧性与高端市场活力的缩影。
二、天价保单的逻辑:保障、隔离与传承三合一
对顶级富豪而言,购买天价人寿保单绝非简单的身故保障。其核心诉求通常包含三重目的:
- 风险隔离与资产保全:通过指定受益人、设立信托等方式,将部分资产与人寿保单结合,可在法律允许范围内实现债务隔离,确保家庭财富不因企业经营风险而受损。
- 遗产税规划与流动性支持:尽管香港本身不征收遗产税,但许多高净值人士拥有多国税务居民身份或跨境资产,人寿保单的保险金通常不计入遗产,可为继承人提供巨额现金流以支付潜在遗产税或处理遗产事务。
- 财富定向传承:保单可明确指定受益人及分配比例,避免继承纠纷,实现财富的精准传递。天价保单往往与家族信托、遗嘱等工具配合使用。
三、光环之下:大额保单的理性审视
尽管天价保单引人注目,但普通消费者需保持清醒。大额保单通常伴随高额保费,且前期退保成本较高、流动性差。涉及跨境保险时,需关注汇率风险、理赔服务便利性及法律适用差异。对于高净值人士,应在专业顾问指导下,综合评估自身资产负债表、税务身份和传承目标,而非盲目追求“天价”效应。对于中产家庭,更应优先配置基础保障,再考虑储蓄型保险。
四、启示:风险管理是财富管理的基石
香港天价人寿保单现象提醒我们,无论资产规模大小,风险管理都是财富大厦的根基。对于高净值人群,应尽早运用保险、信托等工具构建防火墙,实现财富的稳健传承;对于普通家庭,也应从自身需求出发,合理配置医疗险、重疾险、定期寿险等保障型产品。保险的本质是爱与责任,而非投机工具。在复杂的经济环境中,理性规划、适度保障,方能行稳致远。
香港保险业的这张天价保单,既是市场活力的证明,也是一堂生动的财富管理公开课。褪去“天价”的光环,我们更应关注其背后的理性逻辑与长期主义思维。